News
FRINGE BENEFIT AUTO AZIENDALI: NOVITÀ DEL DECRETO OMNIBUS
17.09.2026
Il Decreto Omnibus (D.Lgs. 148/2026) interviene nuovamente sulla tassazione delle auto aziendali concesse ai dipendenti in uso promiscuo.
Le percentuali introdotte nel 2025 restano, ma cambiano alcuni criteri importanti: viene meno il riferimento alla “nuova immatricolazione” come requisito di accesso al regime, entra in gioco l’anzianità del veicolo e vengono disciplinati in modo specifico optional e allestimenti. Le nuove disposizioni si applicano dal periodo d’imposta 2026.
La modifica riguarda l’articolo 51, comma 4, lettera a), del TUIR e interessa autoveicoli, motocicli e ciclomotori concessi al dipendente sia per esigenze di lavoro sia per uso personale.
Come si calcola il fringe benefit auto nel 2026
Resta confermato il sistema di determinazione forfetaria basato sulla percorrenza convenzionale di 15.000 chilometri annui, calcolata secondo il costo chilometrico previsto dalle Tabelle ACI.
Sul valore così determinato continuano ad applicarsi percentuali differenti in funzione della tipologia di alimentazione: 10% per i veicoli elettrici a batteria, 20% per gli ibridi plug-in e 50% per gli altri veicoli.
La nuova disciplina può essere sintetizzata così:
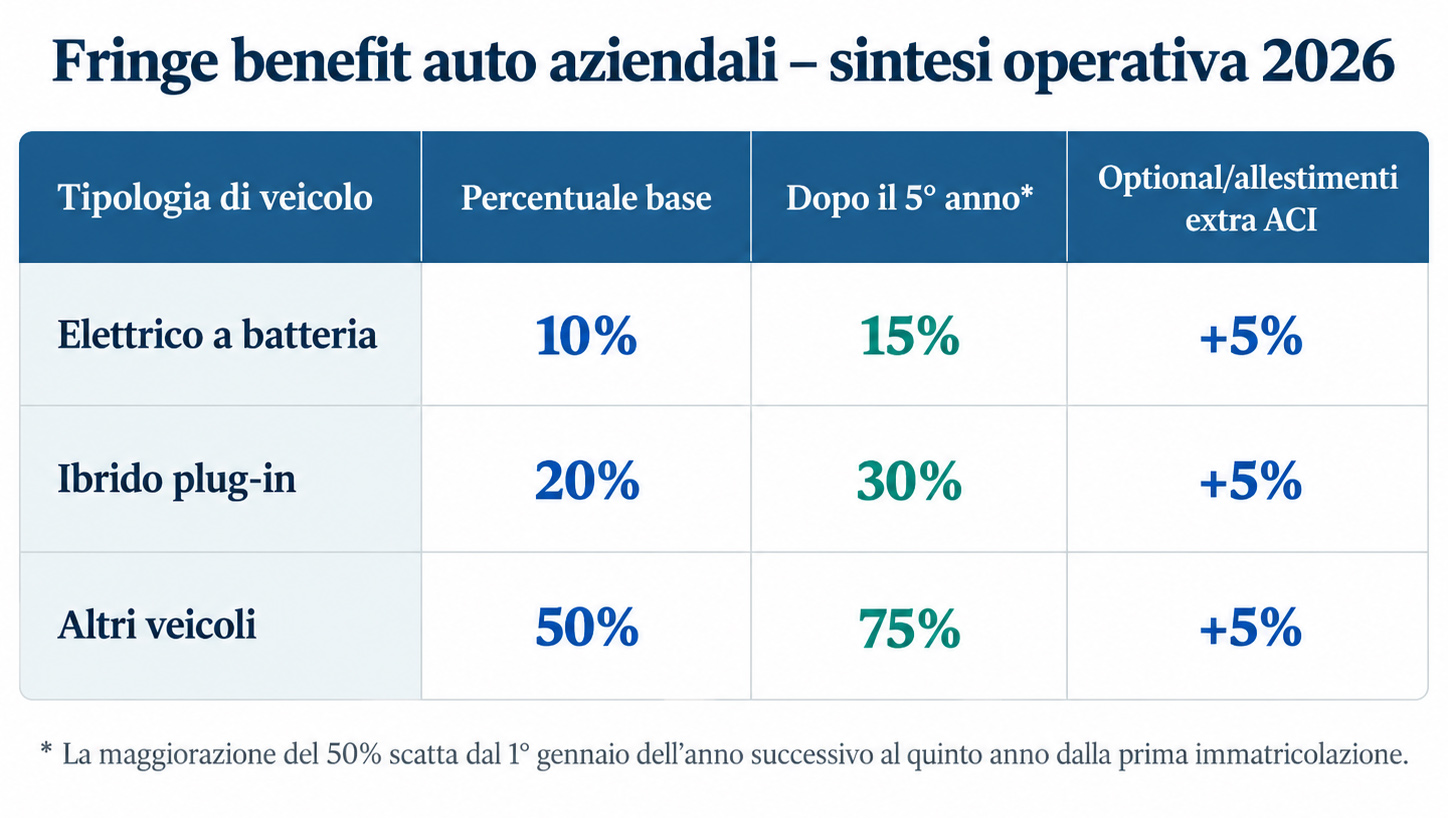
Attenzione: il +5% relativo agli optional non significa cinque punti percentuali in più. Si tratta di una maggiorazione del 5% del valore del fringe benefit già determinato, applicabile quando accessori o allestimenti non sono valorizzati nelle Tabelle ACI e non sono stati acquistati direttamente dal lavoratore.
Non serve più che l’auto sia “di nuova immatricolazione”
Una delle principali novità è l’eliminazione, nel nuovo regime ordinario, del requisito della nuova immatricolazione e della data di stipula del contratto come condizioni di accesso al regime forfetario.
La disciplina si concentra ora soprattutto sull’età effettiva del veicolo. Si supera così il sistema introdotto nel 2025, che richiedeva di verificare diverse combinazioni tra data di immatricolazione, ordine, stipula del contratto e consegna dell’auto.
Veicoli con più di cinque anni: aumento del 50%
L’età dell’auto diventa quindi un elemento direttamente rilevante ai fini fiscali.
Dopo il 31 dicembre del quinto anno successivo a quello della prima immatricolazione, il valore del fringe benefit viene aumentato del 50%.
Per esempio, nel caso di un’auto immatricolata nel 2021, la maggiorazione scatterà dal 1° gennaio 2027.
È importante sottolineare che non si aggiungono 50 punti alla percentuale applicabile: viene incrementato del 50% il valore ottenuto applicando la percentuale ordinaria. Per questo, in termini equivalenti, il 10% diventa 15%, il 20% diventa 30% e il 50% diventa 75%.
La maggiorazione si applica anche in caso di riassegnazione del veicolo a un altro dipendente.
Optional e allestimenti entrano nel calcolo
Un’altra novità riguarda accessori e allestimenti.
Quando non sono già valorizzati nelle Tabelle ACI e non sono direttamente acquistati dal lavoratore, determinano una maggiorazione del 5% del fringe benefit.
Parallelamente, nel calcolo possono essere sottratte dal valore convenzionale anche le somme eventualmente trattenute al dipendente per accessori e allestimenti, oltre a quelle relative alla concessione dell’auto.
Per le imprese diventa quindi importante verificare non soltanto modello e data di immatricolazione dell’auto, ma anche la sua effettiva configurazione.
Cosa succede alle auto già assegnate
Il Decreto Omnibus modifica anche il regime transitorio previsto dalla Legge di Bilancio 2025.
Continuano ad applicarsi le regole vigenti al 31 dicembre 2024, basate sulle emissioni di CO₂, ai veicoli:
- concessi in uso promiscuo dal 1° luglio 2020 al 31 dicembre 2024;
- ordinati dal datore di lavoro entro il 31 dicembre 2024 e concessi in uso promiscuo nel corso del 2025.
Per questi ultimi viene quindi estesa fino al 31 dicembre 2025 la precedente clausola di salvaguardia, che inizialmente considerava un termine più ristretto.
Anche per queste auto, tuttavia, dal sesto anno dalla prima immatricolazione trova applicazione la nuova maggiorazione del 50%.
Le auto assegnate nel 2025 rimaste fuori dal regime transitorio
La riforma risolve anche una situazione particolarmente delicata: quella dei veicoli concessi in uso promiscuo nel 2025 che non rispettavano i requisiti necessari per rientrare nel regime transitorio.
Dal 2026 anche queste vetture possono essere ricondotte al nuovo sistema forfetario, evitando l’applicazione del più oneroso criterio del valore normale previsto in diversi casi dalla precedente disciplina.
Cosa devono controllare le imprese
Con le nuove regole diventa opportuno effettuare una verifica del parco auto aziendale, prestando particolare attenzione alla data di prima immatricolazione, alla tipologia di alimentazione, al regime fiscale applicabile e alla presenza di eventuali accessori o allestimenti non compresi nelle Tabelle ACI.
In particolare, sarà utile individuare per tempo i veicoli destinati a superare la soglia dei cinque anni, verificare le auto assegnate nel corso del 2025 e controllare le condizioni economiche previste per eventuali optional concessi al dipendente.
Il Decreto Omnibus semplifica quindi alcuni dei criteri introdotti nel 2025, ma introduce un elemento destinato ad avere un peso crescente nella gestione delle flotte aziendali: l’anzianità del veicolo entra direttamente nel calcolo del fringe benefit.
Tags: auto aziendali, benefit dipendenti, D.Lgs.148/2026, Decreto Omnibus, Fringe benefit, fringe benefit auto aziendali, Tabelle ACI, uso promiscuo